O cartão de crédito faz parte da rotina de milhões de brasileiros. Prático para compras presenciais e pela internet, ele permite concentrar despesas em uma única fatura, parcelar determinados pagamentos e, em alguns casos, participar de programas de benefícios.
Mas até que ponto o cartão é um aliado do consumidor?
A resposta depende principalmente da forma como ele é utilizado. O cartão não representa dinheiro extra, mas uma forma de pagamento que antecipa o desembolso e cria um compromisso para o futuro.
Quando pode ser uma boa opção?
O uso tende a ser mais razoável quando o consumidor tem controle sobre o orçamento e sabe que terá dinheiro para pagar a fatura integralmente na data de vencimento.
Concentrar despesas no cartão também pode facilitar o acompanhamento dos gastos do mês. Para quem já possui o dinheiro reservado, uma compra no crédito pode ainda permitir o aproveitamento de benefícios oferecidos pelo cartão, como programas de pontos, cashback ou descontos, dependendo das condições.
O parcelamento também pode ser útil em algumas situações, especialmente quando não há cobrança de juros e a prestação cabe com folga no orçamento. Mesmo assim, é importante considerar o compromisso assumido para os meses seguintes.
Quando começa causar problemas?
O sinal de alerta aparece quando o consumidor passa a usar o limite como se fosse renda disponível.
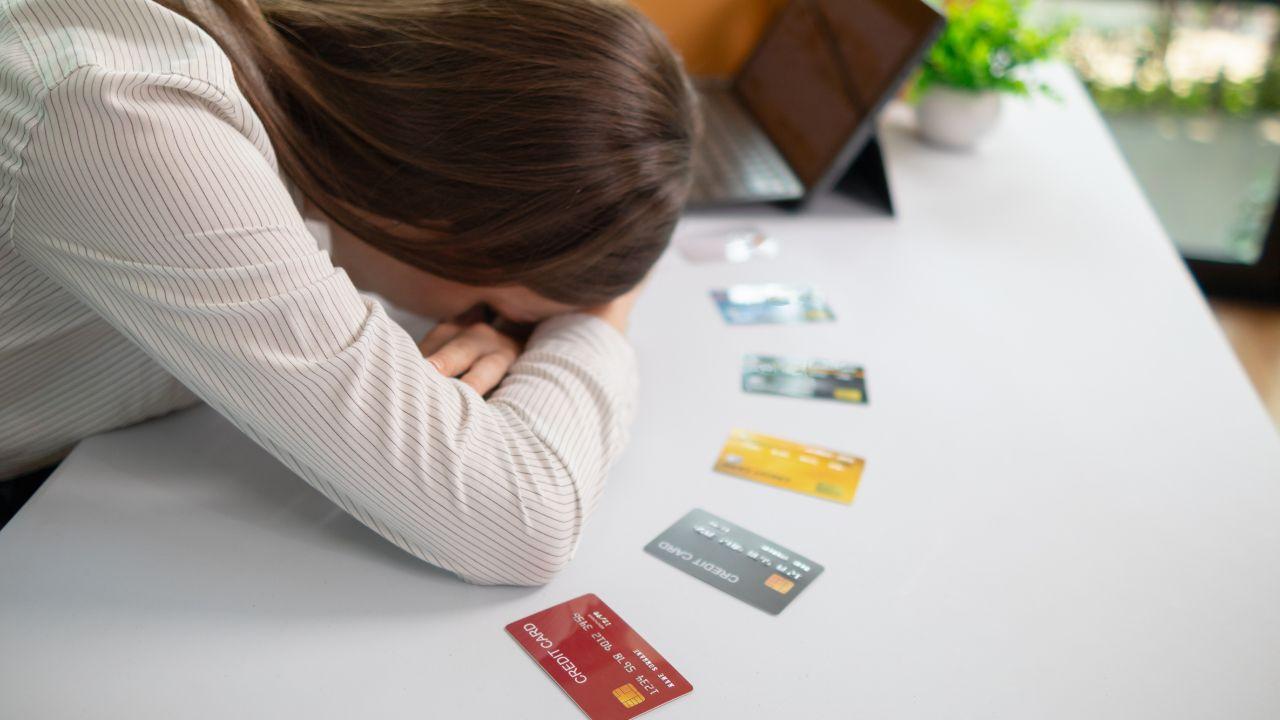
Uma compra pode parecer pequena isoladamente, mas várias parcelas acumuladas podem comprometer uma parcela significativa do orçamento. O problema fica ainda maior quando o consumidor precisa recorrer ao cartão para pagar despesas básicas por falta de dinheiro.
Outro risco está no pagamento parcial da fatura. Quando o consumidor não consegue quitar o valor total, entra em uma modalidade de crédito que pode ter juros elevados. A dívida, então, pode crescer rapidamente.
Também é preciso cuidado com o chamado “efeito das parcelas”. Uma compra de R$ 1 mil pode parecer pouco pesada quando dividida em dez vezes, mas dez compras semelhantes podem comprometer boa parte da renda futura.
Limite alto não é dinheiro
Outro erro comum é considerar o limite concedido pelo banco como uma extensão da renda. Um cartão com limite de R$ 10 mil, por exemplo, não significa que o consumidor tenha R$ 10 mil para gastar.
O limite é apenas o valor máximo que pode ser utilizado dentro das regras da instituição financeira. O dinheiro necessário para quitar as compras continuará saindo do orçamento do consumidor.
Por isso, especialistas em educação financeira costumam recomendar que o limite seja compatível com a capacidade de pagamento e que o consumidor acompanhe os gastos ao longo do mês, e não apenas quando a fatura chega.
Crédito exige planejamento
Usado com planejamento, o cartão pode facilitar a vida financeira e oferecer conveniência. O problema começa quando ele passa a esconder a falta de dinheiro disponível.
Antes de parcelar uma compra, vale perguntar: eu conseguiria pagar essa despesa sem comprometer as contas dos próximos meses? Se a resposta for não, o parcelamento pode apenas adiar o problema.
No fim das contas, o cartão de crédito não é necessariamente vilão nem solução financeira. O que faz diferença é a relação entre o limite utilizado, a renda, as despesas e a capacidade de pagar integralmente a fatura.